Erros frequentes na hora de cobrar que afastam clientes e como corrigi-los
Há negócios que perdem clientes sem entender por quê. O produto é bom, o atendimento é cordial, mas a base encolhe. Em muitos casos, o problema está no processo de cobrança: uma transação recusada sem motivo aparente, um nome desconhecido na fatura, uma mensagem de cobrança que chega no pior momento. Os erros frequentes na hora de cobrar vão desde falhas técnicas no gateway de pagamento até abordagens invasivas, passando pela falta de autonomia para quem quer pagar. Cada um desses pontos, isolado, já é capaz de afastar clientes que de outra forma permaneceriam fiéis.
Este artigo apresenta os principais erros divididos em quatro categorias: técnicos, de comunicação, operacionais e de segurança. Em cada uma, você vai encontrar uma descrição do problema, o impacto que ele gera na percepção de quem compra e orientações práticas para corrigi-lo. O objetivo é oferecer um panorama completo do processo de cobrança, da infraestrutura tecnológica à abordagem humana.
Erros técnicos na infraestrutura de pagamento que afastam clientes
Antes mesmo de qualquer contato humano, falhas na tecnologia de pagamento já podem criar uma experiência negativa. Quando o sistema falha, a frustração recai sobre a marca, e não sobre o gateway.
Instabilidade no gateway e cobranças duplicadas
A comunicação entre a loja, a bandeira do cartão e o banco emissor passa por múltiplas camadas. Quando há instabilidade nessa cadeia, o resultado pode ser uma cobrança duplicada ou uma transação recusada sem motivo real, mesmo com limite disponível. A pessoa que tenta pagar e não consegue, ou que descobre dois lançamentos iguais na fatura, associa essa experiência negativa à marca, não ao intermediador técnico.
A ação corretiva começa pela escolha de um gateway com SLA de disponibilidade documentado e pela implementação de lógica de idempotência nas requisições de pagamento. Isso garante que uma mesma tentativa de cobrança não seja processada mais de uma vez, mesmo em caso de timeout ou falha de rede.
Tentativas de cobrança repetitivas que bloqueiam cartões
Em assinaturas e cobranças recorrentes, o retry agressivo é um erro comum. Quando uma cobrança é recusada, alguns sistemas tentam processar o cartão várias vezes no mesmo dia, o que aciona os algoritmos antifraude do banco emissor. O resultado é o bloqueio preventivo do cartão, e a pessoa recebe um alerta de atividade suspeita.
Esse tipo de situação gera um desgaste que vai além do inconveniente técnico: a pessoa precisa contatar o banco, desbloquear o cartão e, muitas vezes, questiona se a loja tentou “forçar” uma cobrança. A solução está em configurar janelas de retry espaçadas (por exemplo, 24h, 48h e 72h após a primeira recusa) e em notificar o cliente antes de cada nova tentativa.
Protocolo de segurança mal configurado no checkout
O 3DS 2.0 é um protocolo de autenticação que protege transações online. Quando mal configurado, porém, cria um excesso de etapas de validação no checkout: senhas adicionais, redirecionamentos e confirmações que interrompem o fluxo de compra. A pessoa desiste antes de concluir o pagamento.
A configuração correta do 3DS 2.0 permite que transações de baixo risco sejam autenticadas sem fricção, enquanto as de alto risco passam por validação adicional. Esse equilíbrio reduz o abandono de carrinho sem comprometer a segurança.
Falhas de comunicação na cobrança que desgastam o relacionamento
A forma como a cobrança chega ao cliente pode ser tão decisiva quanto o valor cobrado. Erros de abordagem e de timing transformam um lembrete em motivo de ruptura.
Cobrança sem régua automatizada: o risco do contato inconsistente
Sem uma régua de cobrança estruturada, o contato com quem está prestes a vencer ou já venceu tende a ser manual, tardio ou excessivamente insistente. Os dois extremos geram problemas: o silêncio aumenta a inadimplência, e a pressão repetida afasta o cliente. Uma régua automatizada com gatilhos por e-mail, SMS ou WhatsApp, ativados antes do vencimento, no dia e após ele, cria um fluxo previsível e de tom amigável.
Além de reduzir a inadimplência, essa abordagem preserva o relacionamento. A pessoa recebe lembretes úteis, não cobranças agressivas, e tem tempo para agir antes que a situação se complique.
Nome irreconhecível na fatura do cartão (billing descriptor)
O billing descriptor é o texto que aparece na fatura do cartão de crédito para identificar uma compra. Quando esse campo exibe a razão social da empresa, o nome do gateway ou uma sigla sem sentido, a pessoa não reconhece o lançamento e aciona o banco para solicitar estorno. O resultado é um chargeback que custa à empresa tanto o valor da venda quanto as taxas associadas ao processo de contestação.
A correção é simples: cadastrar no gateway o nome fantasia da marca, de preferência com um identificador complementar (como o segmento ou o site). Isso reduz chargebacks por desconhecimento e evita um desgaste desnecessário com quem, na maioria dos casos, realizou a compra sem problemas.
Cobrar quem já tem um problema em aberto no suporte
A ausência de integração entre o setor financeiro e o CRM cria situações delicadas. Uma pessoa que abriu um ticket de suporte por produto com defeito ou serviço não entregue e, dias depois, recebe uma cobrança automática de renovação, sente que a empresa não sabe o que acontece internamente. Esse tipo de experiência amplifica a insatisfação e acelera a decisão de cancelar.
A solução passa por criar regras de exceção no sistema de cobrança: clientes com chamados abertos em categorias críticas (produto defeituoso, cancelamento solicitado, disputa em andamento) devem sair temporariamente do fluxo automático até a resolução.
Barreiras operacionais que dificultam o pagamento e afastam clientes
Quando a pessoa quer pagar e encontra obstáculos, a responsabilidade recai sobre quem cobra. Barreiras operacionais transformam boa vontade em frustração.
Os três erros operacionais mais comuns nessa categoria são:
- Poucos meios de pagamento, com ausência de Pix dinâmico e QR Code, que excluem quem prefere pagamento instantâneo.
- Cobrança de quem já pagou, causada por atraso na conciliação bancária e baixa manual com falhas.
- Falta de autoatendimento para segunda via de boleto e atualização de dados, obrigando o cliente a ligar ou entrar em chat.
Poucos meios de pagamento e ausência de Pix dinâmico
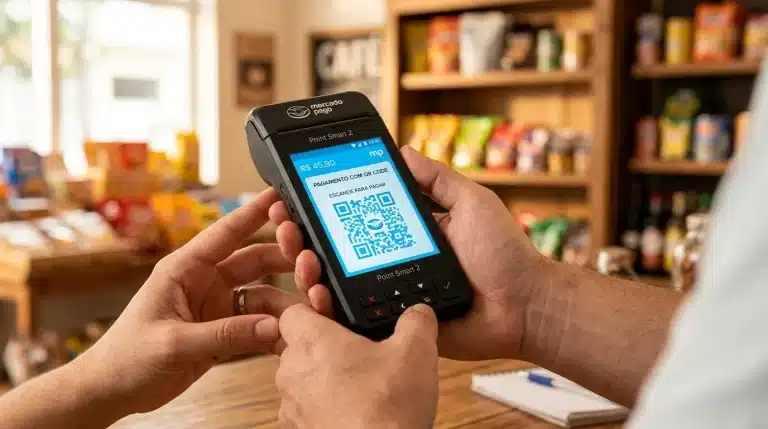
O Pix consolidou como o meio de pagamento mais utilizado no Brasil. Não oferecer Pix Copia e Cola ou QR Code dinâmico significa ignorar a preferência de uma parcela expressiva da clientela. Quem não encontra a opção de pagamento que prefere tende a buscar outra empresa que a ofereça, sobretudo em compras recorrentes ou de valor mais alto.
Diversificar os meios de pagamento, incluindo cartão de débito, crédito, boleto e Pix, atende diferentes perfis e reduz a fricção no momento decisivo da transação.
Cobrar quem já pagou por falha na conciliação bancária
A conciliação bancária manual é uma fonte constante de erros. Quando o sistema financeiro não se integra via API ou arquivo CNAB com o banco, a baixa de pagamentos depende de conferência humana, que pode atrasar horas ou até dias. Nesse intervalo, cobranças automáticas continuam sendo disparadas para quem já quitou o débito.
Receber uma cobrança após ter pago é um dos erros que mais afastam clientes, porque combina incompetência percebida com invasão. A automação da conciliação elimina esse risco e libera a equipe financeira para tarefas de maior valor.
Falta de autoatendimento para segunda via e atualização de boleto
Obrigar o cliente a entrar em contato para emitir uma segunda via de boleto ou atualizar uma data de vencimento é um atrito evitável. Um portal de autoatendimento ou uma área logada no site resolve esse tipo de demanda em segundos, sem envolver a equipe de suporte.
Quanto maior a autonomia de quem paga, menor o atrito e menor a sobrecarga do time de atendimento. Essa combinação contribui de forma direta para a retenção.
Erros de segurança e transparência que quebram a confiança
A confiança é o ativo mais frágil numa relação comercial. Falhas de segurança ou ausência de transparência no status do pagamento podem encerrar essa relação de vez.
Armazenamento inseguro de dados de cartão
Armazenar dados sensíveis de cartão fora dos padrões PCI DSS (Payment Card Industry Data Security Standard) expõe a empresa a riscos graves. Um vazamento de dados de pagamento não apenas gera sanções regulatórias, mas destrói a reputação da marca junto a toda a base de clientes, não só aos diretamente afetados.
Estar em conformidade com o PCI DSS significa, na prática, não armazenar dados de cartão nos próprios servidores, usar tokenização e trabalhar com provedores certificados. Essa não é uma exigência burocrática: é o piso mínimo de responsabilidade com quem confia seus dados à empresa.
Falta de confirmação de pagamento em tempo real
Quando o sistema não envia uma confirmação de pagamento imediata após a transação, a pessoa fica sem saber se o processo foi concluído. Essa incerteza gera ansiedade, leva a tentativas duplicadas de pagamento e sobrecarrega o suporte com chamados do tipo “meu pagamento foi confirmado?”.
A implementação de webhooks e notificações push resolve esse problema. Assim que o pagamento é processado, o cliente recebe uma confirmação por e-mail, SMS ou pelo app, e a experiência fecha de forma satisfatória, sem ruídos.
Como corrigir esses erros de cobrança na prática
Revisar o processo de cobrança não exige uma reformulação completa do sistema. Em geral, ajustes pontuais em áreas específicas já produzem impacto visível na retenção e na inadimplência.
As principais ações corretivas, consolidando tudo que foi abordado, são:
- Auditar o gateway de pagamento e verificar o histórico de instabilidades e cobranças duplicadas.
- Configurar janelas de retry espaçadas para cobranças recorrentes recusadas.
- Revisar o 3DS 2.0 para equilibrar segurança e fluidez no checkout.
- Implementar uma régua de cobrança automatizada com gatilhos por canal e timing definidos.
- Atualizar o billing descriptor para exibir o nome fantasia da marca.
- Criar regras de exceção no sistema financeiro para clientes com chamados críticos abertos.
- Incluir Pix (com QR Code dinâmico e Pix Copia e Cola) entre os meios de pagamento disponíveis.
- Automatizar a conciliação bancária via API ou CNAB para eliminar baixas manuais.
- Disponibilizar portal de autoatendimento para segunda via de boleto e atualização de dados.
- Garantir conformidade com PCI DSS no armazenamento e processamento de dados de cartão.
- Ativar webhooks e notificações em tempo real para confirmação de pagamentos.
Esses ajustes podem ser implementados de forma incremental, priorizando os pontos de maior atrito identificados na operação. Apps como o do Mercado Pago, por exemplo, reúnem várias dessas funcionalidades em um único ambiente: cobranças via Pix, link de pagamento, notificações automáticas e gestão de transações, o que pode ser um ponto de partida para quem quer profissionalizar o processo sem construir uma infraestrutura do zero.
Perguntas frequentes sobre erros de cobrança que afastam clientes
Quais erros devem ser evitados ao cobrar clientes inadimplentes?
Os principais erros incluem ignorar o perfil do cliente (se é um pagador ocasional ou crônico), usar tom agressivo ou invasivo, cobrar sem uma régua automatizada e não oferecer opções de negociação ou parcelamento. Cada perfil de inadimplência exige uma abordagem diferente, e tratar todos da mesma forma aumenta o atrito sem melhorar o resultado.
O que é billing descriptor e por que ele causa chargebacks?
O billing descriptor é o nome que aparece na fatura do cartão para identificar uma cobrança. Quando esse campo exibe a razão social da empresa ou o nome do gateway em vez do nome fantasia da marca, a pessoa não reconhece o lançamento e solicita estorno junto ao banco. Esse processo gera custos para o negócio e pode ser evitado com um ajuste simples no cadastro do gateway.
Como a régua de cobrança ajuda a reduzir a inadimplência?
A régua de cobrança automatiza lembretes enviados antes do vencimento, no dia e após ele, pelo canal mais adequado para cada cliente (e-mail, SMS ou WhatsApp). Isso substitui cobranças manuais e inconsistentes por um fluxo previsível e de tom amigável, que reduz o atrito e dá tempo para o pagador agir antes de entrar em inadimplência.
Oferecer Pix como meio de pagamento pode reduzir a perda de clientes?
O Pix é o meio de pagamento mais usado no Brasil e atende a expectativa de liquidação instantânea. Recursos como QR Code dinâmico e Pix Copia e Cola tornam o processo ainda mais acessível. A ausência do Pix pode levar o cliente a buscar concorrentes que ofereçam essa opção, sobretudo em pagamentos recorrentes ou de valor mais alto.
Revisar o processo de cobrança é, antes de tudo, um investimento na retenção. Cada ponto de atrito eliminado representa uma razão a menos para o cliente ir embora. O app do Mercado Pago oferece cobranças via Pix, links de pagamento e notificações automáticas, e pode ser um ponto de partida para quem quer estruturar um processo mais profissional sem depender de múltiplas ferramentas. O caminho não precisa ser perfeito desde o início: o que importa é começar pelos erros que mais afastam clientes e avançar a partir daí.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar