Como reduzir vendas perdidas por falta de opções de pagamento no seu negócio
Perder uma venda no momento em que a pessoa já decidiu comprar é um dos cenários mais custosos para qualquer negócio. Pesquisa da Fiserv em parceria com a Opinion Box aponta que 75% das pessoas já desistiram de uma compra porque o estabelecimento não aceitava o meio de pagamento que preferiam. O problema, porém, vai além de simplesmente “oferecer mais opções”: é preciso distinguir quando a pessoa desistiu por vontade própria e quando foi o sistema que recusou a transação, porque cada situação exige uma resposta diferente.
Ao longo deste artigo, você vai encontrar um diagnóstico das causas reais por trás das vendas perdidas no pagamento, seguido de soluções organizadas em camadas: infraestrutura de pagamentos, otimização do checkout, ampliação de crédito e recuperação ativa de transações que não se concretizaram na primeira tentativa.
Por que a falta de opções de pagamento causa vendas perdidas
Antes de aplicar qualquer solução, vale entender o que está por trás de cada venda perdida no checkout. Nem toda desistência tem a mesma causa, e confundir os motivos pode levar a estratégias ineficazes.
Recusa de transação vs. abandono voluntário: problemas diferentes
O abandono voluntário acontece quando a pessoa decide não continuar a compra por conta própria: o frete ficou acima do esperado, o preço não convenceu ou surgiu uma dúvida de última hora. Já a recusa de transação é diferente: a pessoa quer pagar, chega ao final do checkout, mas o sistema nega a operação por limite de cartão insuficiente, regras de antifraude muito restritivas ou instabilidade no gateway.
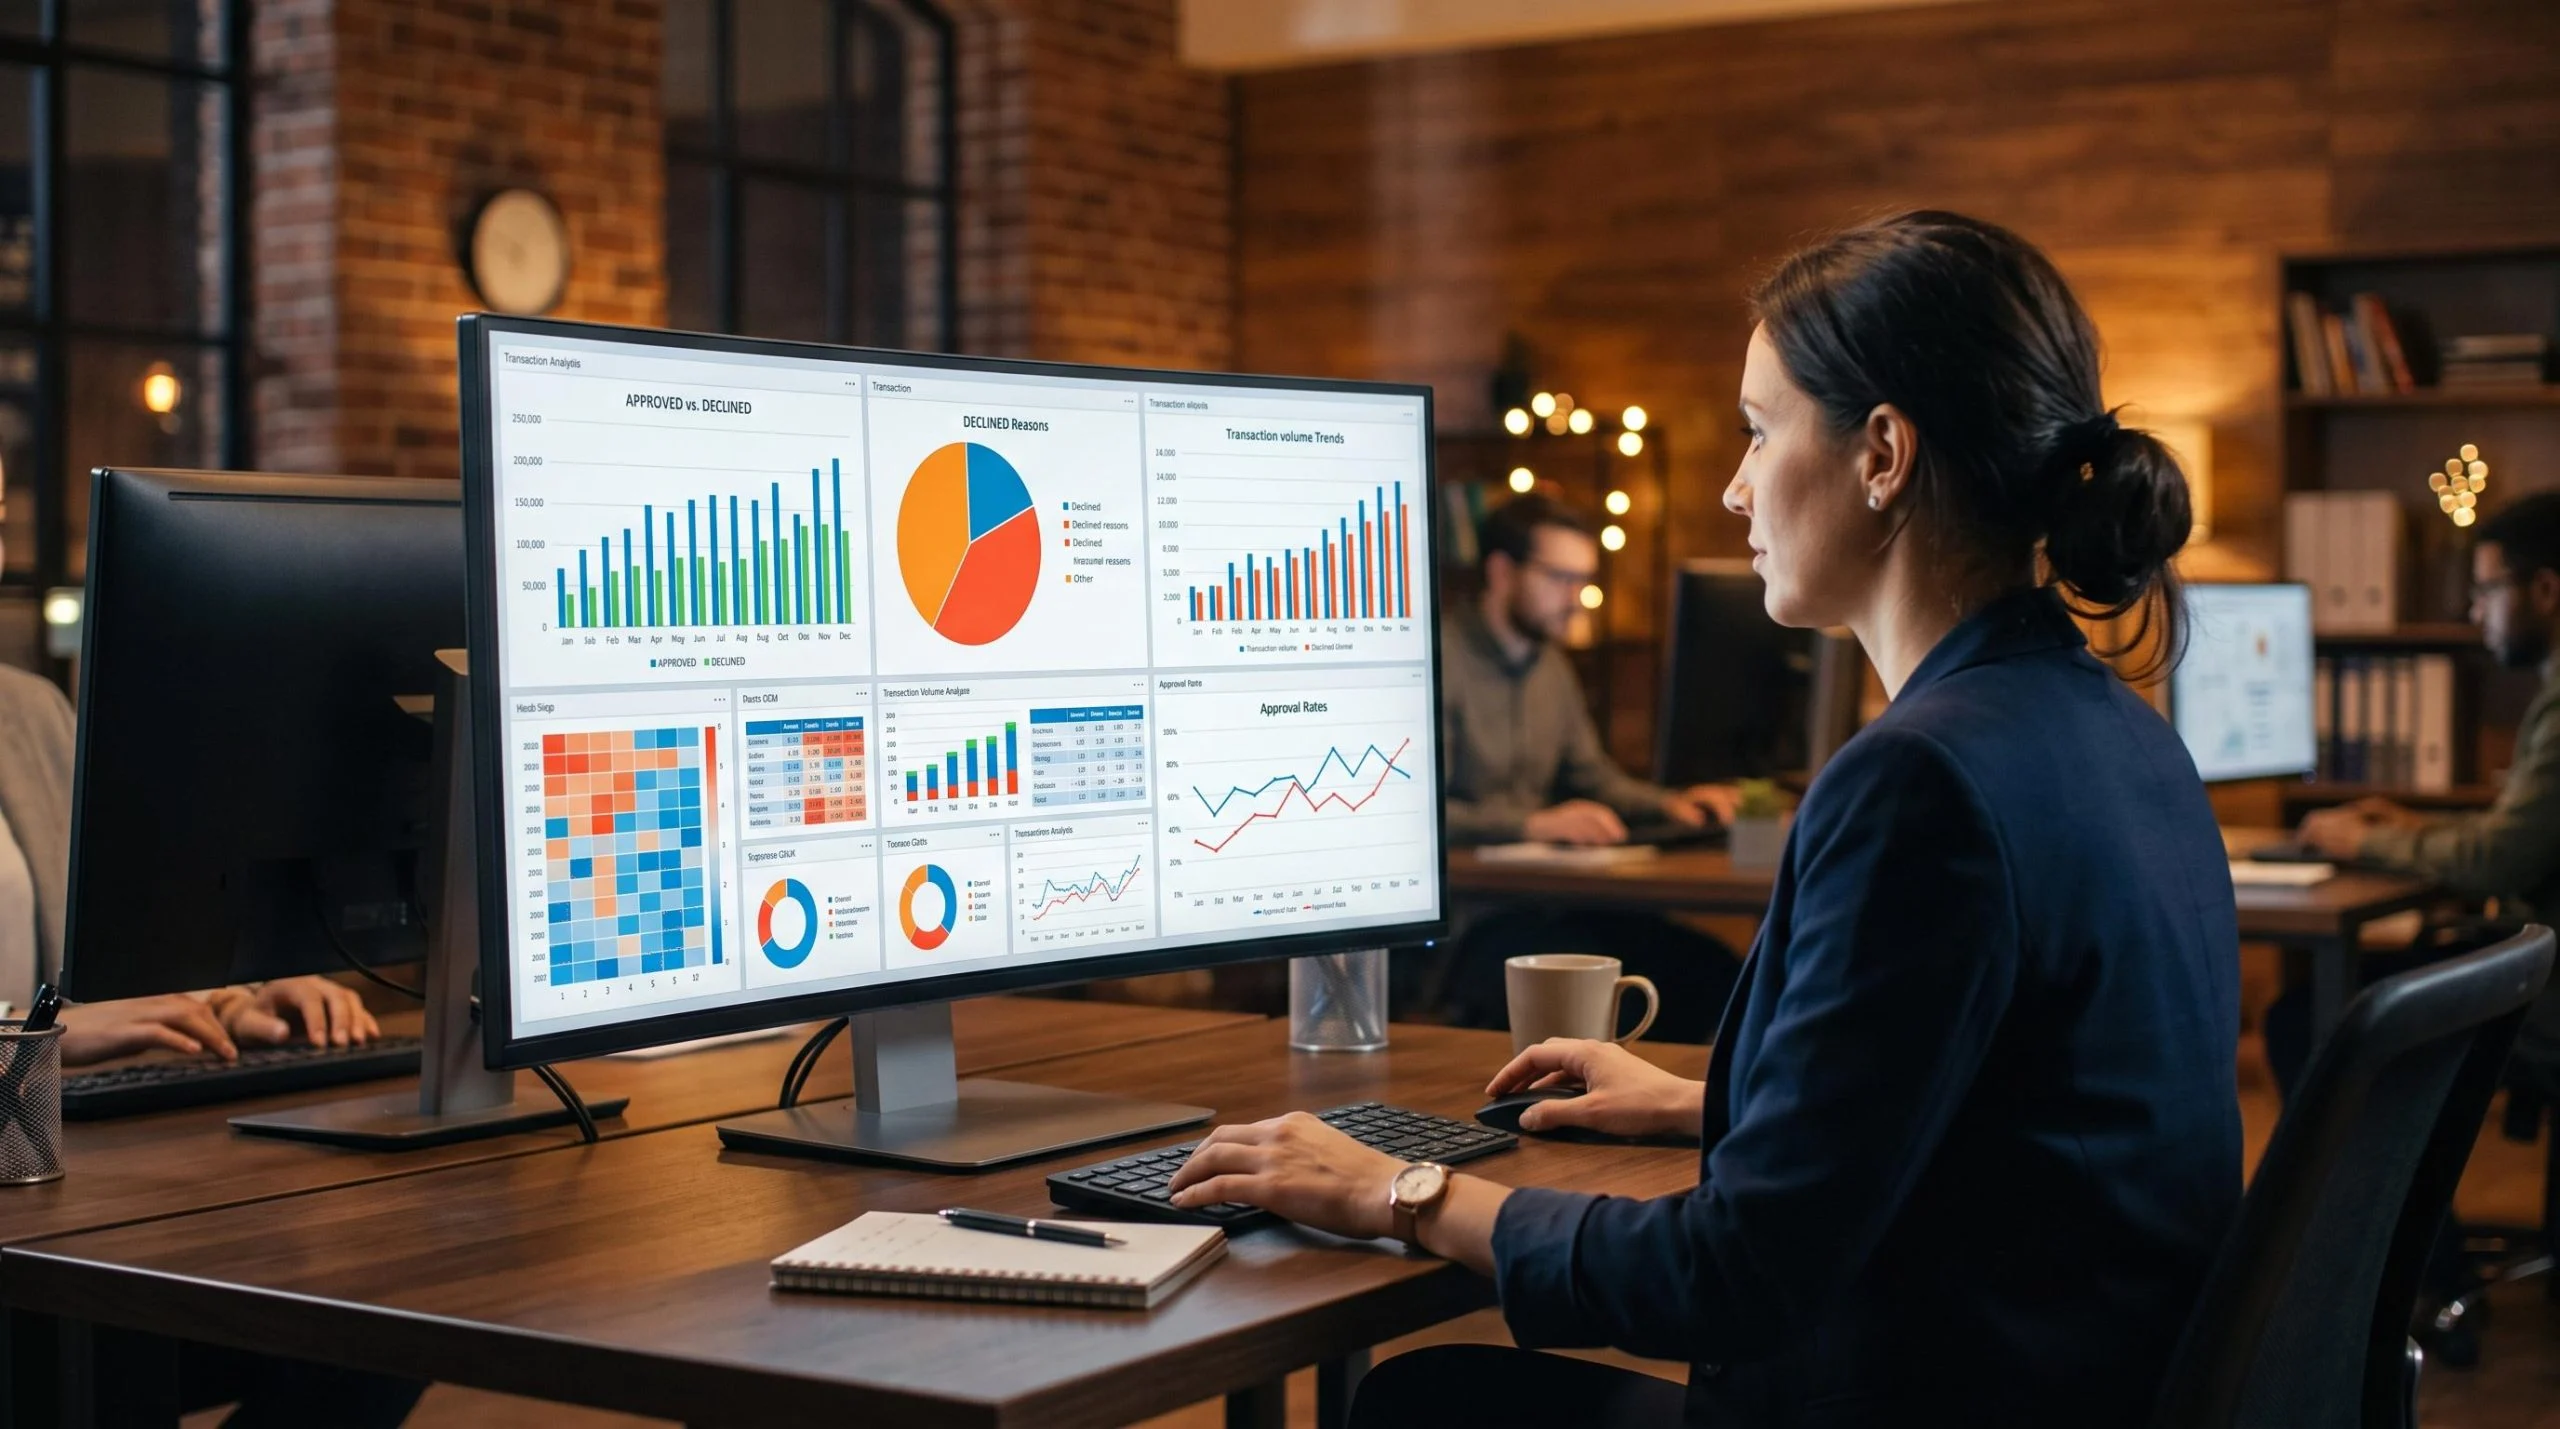
Segundo dados da Konduto, empresa especializada em antifraude, entre 15% e 25% das tentativas de pagamento no Brasil são recusadas. Tratar esse volume como simples “abandono de carrinho” impede o diagnóstico correto e faz com que soluções de experiência do usuário sejam aplicadas onde o problema é, na verdade, técnico.
Os custos ocultos de cada venda não concretizada
Cada venda perdida no pagamento carrega um custo que vai além da receita não gerada. Os principais impactos são:
- CAC desperdiçado: todo o investimento em tráfego pago, e-mail marketing e redes sociais que trouxe aquela pessoa até o checkout vai por água abaixo se a transação falha.
- Impacto no fluxo de caixa: vendas que não se convertem afetam o planejamento financeiro do mês, sobretudo em negócios com margens ajustadas.
- Perda de market share: se um concorrente aceita Pix, boleto parcelado e carteiras digitais enquanto sua loja só aceita cartão de crédito, a decisão da pessoa consumidora tende a pender para o outro lado.
Para tornar isso concreto: uma loja com 2.000 carrinhos abandonados por mês e ticket médio de R$ 300 deixa R$ 600 mil em receita potencial na mesa. Mesmo que apenas 20% dessas desistências sejam por falta de meio de pagamento, o valor recuperável chega a R$ 120 mil mensais. Esse cálculo costuma mudar a percepção sobre o custo de investir em diversificação de pagamentos.
Como a infraestrutura de pagamentos influencia suas vendas
A base técnica que sustenta o checkout tem impacto direto na taxa de aprovação. Ajustes na infraestrutura podem recuperar vendas que se perdem por falhas invisíveis para quem compra.
Gateway de pagamento e roteamento inteligente entre adquirentes
Um gateway de pagamento é o intermediário que conecta a loja ao sistema financeiro para processar transações. Quando um negócio depende de um único adquirente (como Cielo, Rede ou Getnet), qualquer instabilidade nesse processador resulta em vendas perdidas. A multiadquirência resolve isso ao distribuir as transações entre diferentes adquirentes.
O conceito de smart routing (roteamento inteligente) vai um passo além: quando uma transação é negada por um adquirente, o sistema tenta outro de forma automática, sem que a pessoa consumidora precise refazer nada. Essa retentativa automática, conhecida também como retry, pode recuperar uma parcela relevante das recusas que seriam tratadas como perda definitiva.
Checkout transparente e tokenização de cartão
O checkout transparente mantém a pessoa dentro do domínio da própria loja durante todo o processo de pagamento, sem redirecionamentos para páginas externas. Isso aumenta a percepção de segurança e reduz desistências por desconfiança.
A tokenização complementa essa camada ao armazenar os dados do cartão de forma segura, dentro do padrão PCI DSS, sem que o número completo transite pela loja. Para compras recorrentes ou clientes que voltam, isso elimina a necessidade de redigitar dados a cada pedido. O protocolo 3DS 2.0 adiciona uma camada de autenticação que reduz falsos declínios sem aumentar a fricção para quem compra, pois usa dados contextuais do dispositivo em vez de senhas adicionais.
Pix, carteiras digitais e métodos que reduzem a fricção no pagamento
Oferecer os meios que as pessoas já usam no dia a dia é uma das formas mais diretas de reduzir vendas perdidas. Pix e carteiras digitais lideram as preferências no Brasil.
Pix como meio de pagamento no e-commerce
A implementação do Pix no e-commerce vai além de exibir uma chave de pagamento. O Pix dinâmico gera um QR Code exclusivo por pedido, com valor e prazo de validade definidos, o que permite a baixa automática do pedido assim que o pagamento é confirmado. O Pix copia e cola oferece a mesma funcionalidade para quem prefere pagar pelo app do banco sem abrir a câmera.
Dados da pesquisa Fiserv/Opinion Box indicam que 51% das pessoas preferem o Pix via chave e 35% via QR Code. Além disso, 26% das pessoas que desistiram de uma compra citaram a ausência do Pix como motivo. Algumas soluções de mercado já oferecem o Pix parcelado, que combina a agilidade do Pix com a possibilidade de dividir o valor, ampliando ainda mais o alcance desse meio.
Carteiras digitais e pagamento por aproximação no online
A integração com Apple Pay e Google Pay elimina a necessidade de digitar dados do cartão: a pessoa autentica com biometria e o pagamento é processado com os dados já armazenados na carteira. Isso reduz erros de preenchimento, uma causa silenciosa de recusas que passa despercebida em muitos relatórios de checkout.
Apps que funcionam como carteiras digitais concentram diferentes meios de pagamento em um único lugar. Como exemplo ilustrativo, o app do Mercado Pago permite que a pessoa consumidora pague com saldo em conta, cartão cadastrado ou Pix sem precisar sair do fluxo de compra. Esse tipo de integração reduz pontos de atrito e mantém a experiência fluida do início ao fim.
Ampliação de crédito no checkout para recuperar vendas perdidas
Uma parcela significativa das vendas perdidas vem de pessoas que querem comprar, mas não têm limite ou cartão de crédito disponível. Ampliar as opções de crédito no checkout pode mudar esse cenário.
Parcelamento com e sem juros como estratégia de conversão
Segundo o SPC Brasil, 79% das pessoas no Brasil preferem parcelar suas compras. O parcelamento funciona como alavanca de ticket médio: ao dividir um valor em prestações menores, a compra cabe no orçamento de quem não pagaria o valor total de uma vez.
A decisão sobre absorver ou repassar os juros do parcelamento depende da margem do produto e do perfil do público. Absorver os juros pode aumentar a conversão, mas reduz a margem por pedido. Repassar os juros mantém a margem, mas pode afastar quem é sensível ao custo total. Nenhuma das duas abordagens é universalmente superior: o ideal é testar com o próprio público e analisar os dados de conversão por configuração.
Buy Now, Pay Later e boleto parcelado para quem não tem cartão
Para quem não possui cartão de crédito ou tem limite insuficiente, existem alternativas que ampliam o acesso:
- Buy Now, Pay Later (BNPL): modalidade em que a pessoa compra e paga em parcelas sem usar cartão de crédito, com aprovação feita pelo próprio provedor da solução.
- Boleto parcelado: gera múltiplos boletos com vencimentos escalonados, acessível a quem prefere pagamentos bancários tradicionais.
- Vouchers corporativos: bandeiras como Alelo, Sodexo e VR representam um nicho de alta conversão em segmentos como delivery, mercados e farmácias.
Cada uma dessas opções atende um perfil diferente de consumidor. A combinação delas no checkout amplia o alcance do negócio sem exigir que a pessoa tenha crédito disponível em um único instrumento.
Estratégias de recuperação ativa de transações abandonadas
Nem toda venda perdida precisa ficar para trás. Existem mecanismos que permitem retomar transações que não se concretizaram no primeiro momento.
Links de pagamento para vendas assistidas
O link de pagamento é uma URL segura que direciona a pessoa consumidora para uma página de finalização de compra, sem que ela precise navegar pelo site da loja. Equipes de vendas podem enviar esses links via WhatsApp, Instagram ou e-mail para retomar conversas com quem demonstrou interesse mas não concluiu a compra.
Essa abordagem humaniza o processo: uma pessoa de atendimento pode identificar o que travou a compra, sugerir outro meio de pagamento e enviar o link já configurado. Como exemplo, o app do Mercado Pago oferece a geração de links de pagamento com valor e descrição definidos, que podem ser compartilhados em qualquer canal de comunicação.
Cobranças recorrentes e planos de assinatura
Para negócios com produtos de reposição ou serviços contínuos, as cobranças recorrentes eliminam o atrito repetido de um novo checkout a cada ciclo. A pessoa cadastra seus dados uma única vez e as cobranças acontecem de forma automática nos vencimentos definidos.
Isso é relevante não só para academias ou serviços de assinatura: pet shops, farmácias e qualquer negócio com reposição previsível podem usar esse modelo para garantir receita recorrente sem depender de uma nova decisão de compra a cada mês. A recuperação ativa complementa a prevenção: o ideal é atuar nas duas frentes ao mesmo tempo, reduzindo as perdas antes que aconteçam e recuperando as que já ocorreram.
Perguntas frequentes sobre vendas perdidas por falta de opções de pagamento
Qual a diferença entre abandono de carrinho e recusa de transação?
O abandono de carrinho é uma desistência voluntária: a pessoa decide não continuar a compra por frete, preço ou indecisão. A recusa de transação ocorre quando a pessoa quer pagar, mas o sistema nega a operação por limite insuficiente, antifraude restritivo ou instabilidade no gateway. Cada situação exige uma abordagem diferente, e tratar as duas como o mesmo problema leva a soluções que não resolvem a causa real.
Quais meios de pagamento são mais importantes para oferecer no e-commerce brasileiro?
Segundo a pesquisa Fiserv/Opinion Box, os meios mais preferidos são cartão de crédito (56%), Pix via chave (51%), Pix via QR Code (35%) e cartão de débito (34%). O parcelamento sem juros também é fator decisivo para 21% das pessoas. Cobrir esses meios representa atender a preferência da maior parte do público consumidor brasileiro.
Como saber se minha loja está perdendo vendas por falta de opções de pagamento?
O caminho mais direto é analisar a taxa de abandono na etapa específica de pagamento, não no carrinho em geral, e cruzar esse dado com o índice de recusas de transação disponível no painel do gateway. Comparar os meios de pagamento oferecidos com os mais usados pelo público-alvo ajuda a identificar lacunas concretas que podem estar gerando perdas silenciosas.
O que é retentativa de pagamento e como funciona?
A retentativa, ou retry, é o acionamento automático de uma segunda tentativa de cobrança quando a primeira falha por instabilidade na rede adquirente. O sistema redireciona a transação para outro processador sem que a pessoa consumidora precise refazer nenhuma etapa. Essa funcionalidade está disponível em gateways que operam com multiadquirência e pode recuperar uma parcela relevante das transações que seriam registradas como perdidas.
Diversificar meios de pagamento não é uma ação pontual: é um processo contínuo de observação, teste e ajuste. O diagnóstico correto, separando recusas técnicas de abandonos voluntários, é o ponto de partida para tomar decisões mais precisas. Para quem quer ampliar a aceitação de pagamentos no checkout, as soluções do Mercado Pago, como geração de links de pagamento, checkout integrado e suporte a Pix, podem ser uma das alternativas a considerar nessa jornada.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299